Tendances
Dark stores et entrepôts urbains : l'essor de la logistique du dernier kilomètre
Quick commerce, reconversion de commerces vides, tensions avec les riverains : analyse complète de l'essor des dark stores et de leur place dans la logistique urbaine.
Équipe entrepots.com — 2026-06-05 — 12
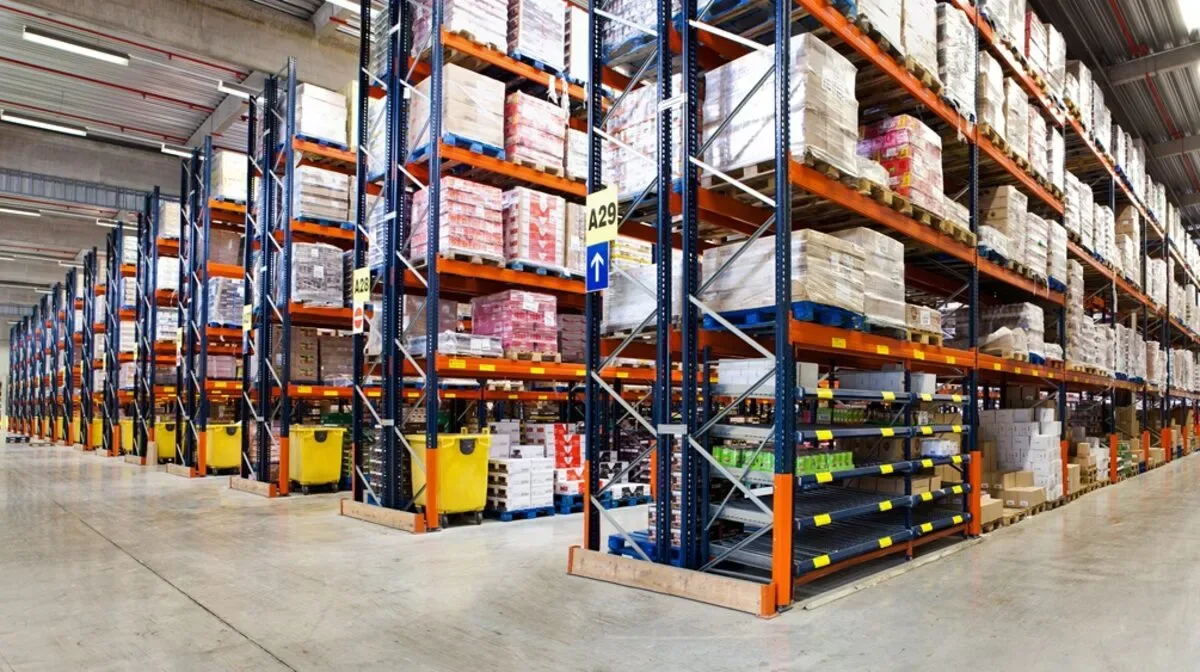
En moins de cinq ans, les dark stores ont redessiné la carte de la logistique urbaine. Ces entrepôts urbains de proximité, dédiés exclusivement à la préparation de commandes pour la livraison rapide, ont explosé dans les centres-villes européens : +45 % de croissance du marché du quick commerce entre 2021 et 2024 selon les données sectorielles. Promesse séduisante pour le consommateur, casse-tête pour les riverains, opportunité immobilière pour les bailleurs — leur essor cristallise toutes les tensions du last mile.
À mi-chemin entre la supérette et le micro-fulfillment center, le dark store se distingue de l'entrepôt traditionnel par sa taille (150 à 400 m²), son implantation hyper-urbaine et son absence totale d'accueil du public. Trois forces structurent son essor : la demande de livraison sous 30 minutes, la vacance commerciale qui libère des locaux idéalement situés, et la pression réglementaire face aux nuisances. Trois dynamiques que nous décryptons ci-dessous.
Les dark stores sont-ils l'avenir de la logistique urbaine ou une nuisance de trop ? Plongée dans un modèle qui force les villes à repenser l'équilibre entre commerce, logistique et qualité de vie.
1. Quick commerce & last mile : le moteur de l'essor
Qu'est-ce que le quick commerce ?
Le quick commerce désigne la livraison à domicile de produits du quotidien (alimentation, hygiène, dépannage) en moins de 30 minutes, depuis un assortiment restreint d'environ 2 000 SKU et sur une zone de chalandise inférieure à 2 km. Né à Berlin avec Gorillas en 2020, le modèle a essaimé en Europe avec Getir, Flink, Cajoo ou Gopuff — avant la grande consolidation de 2023-2025 qui a vu disparaître la moitié des acteurs.
Il se distingue du e-commerce classique par une promesse de délai ultra-court au lieu d'un choix étendu. Là où Amazon optimise sur la profondeur d'assortiment, le quick commerce optimise sur la latence.
| Critère | Dark store | Supermarché | Entrepôt e-commerce |
|---|---|---|---|
| Surface type | 150 - 400 m² | 1 500 - 6 000 m² | 30 000 - 100 000 m² |
| Effectif | 10 - 25 personnes | 50 - 200 personnes | 500 - 2 000 personnes |
| Temps de préparation | 2 à 5 min | Non applicable | 30 min à 2 h |
| Délai client final | < 30 min | Immédiat (sur place) | 24 à 72 h |
Le dernier kilomètre au cœur des enjeux
Le last mile (dernier kilomètre) représente 40 à 53 % du coût total de livraison selon les études sectorielles — c'est le maillon le plus cher et le plus difficile à optimiser de toute la chaîne logistique. Les dark stores agissent comme des nœuds de proximité qui rapprochent le stock du client final, réduisant mécaniquement la distance parcourue et le coût unitaire de livraison.
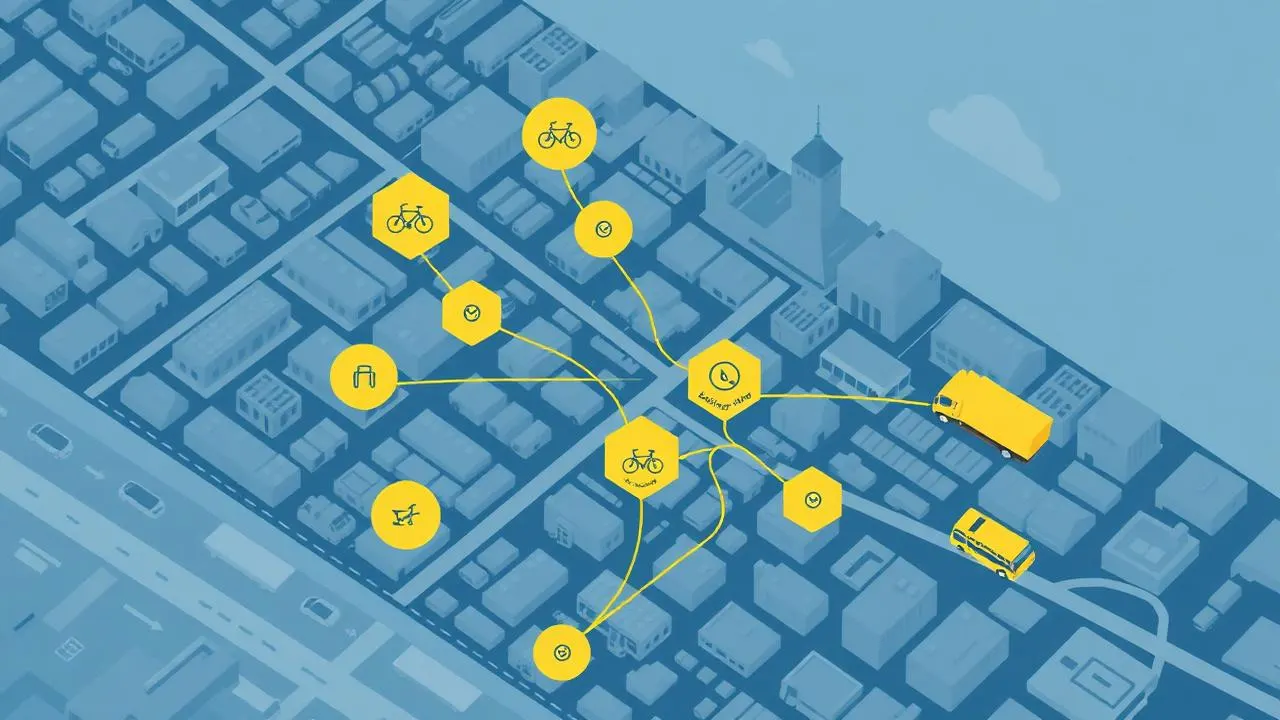
Côté technologies, l'optimisation passe par les algorithmes de tournée multi-points, la robotique de picking embarquée dans les locaux les plus matures, et — à plus long terme — les drones et robots trottoir. Côté environnement, le bilan reste discuté : les vélos-cargo et véhicules électriques limitent l'empreinte carbone, mais l'effet rebond (commandes plus fréquentes, paniers plus petits) peut effacer ces gains.
Modèle économique & viabilité
La structure de coût d'un dark store repose sur trois postes : loyer (souvent 10-15 % du chiffre d'affaires en zone dense), masse salariale (préparateurs + livreurs en interne ou via plateforme), et technologie (application, WMS, paiement). Le pari du modèle : compenser un panier moyen faible (15-25 €) par une fréquence d'achat élevée et une fidélisation forte.
La vague de faillites et de rachats de 2022-2023 (Cajoo absorbé par Flink, Getir rachète Gorillas puis se retire d'Europe) a démontré que le modèle pur n'était pas viable à court terme sans subvention par capital-risque. Les survivants ont pivoté : combinaison avec des dark kitchens, partenariats avec la grande distribution (Carrefour Sprint, Monoprix Plus), ou bascule vers le micro-fulfillment intégré aux supermarchés.
2. Reconversion de commerces vides : une opportunité immobilière
La vacance commerciale, terreau fertile
La vacance commerciale en France atteint 13,5 % en moyenne en 2024 selon Procos, avec des pics au-delà de 20 % dans les villes intermédiaires (Béziers, Châtellerault, Vierzon). E-commerce, séquelles du Covid et désertion des centres-villes intermédiaires alimentent ce stock de locaux vides — dont une partie répond parfaitement au cahier des charges d'un dark store : RDC, surface 150-400 m², accès camion, zone résidentielle dense.
Pour les bailleurs, l'arrivée d'un opérateur quick commerce représente une bouffée d'oxygène : loyer souvent supérieur à celui d'un commerce de bouche en difficulté, bail ferme 3-6-9, locataire solvable. Mais c'est aussi le risque d'une banalisation logistique du centre-ville, sans vitrine ni animation.
Processus de reconversion : étapes clés
Transformer un local commercial en dark store implique formellement un changement de destination au sens du Code de l'urbanisme — de "commerce et activités de service" vers "autres activités des secteurs secondaire ou tertiaire" (entrepôt). Selon la commune et la zone du PLU, cela suppose une déclaration préalable voire un permis de construire si des travaux structurels sont nécessaires.
Urbanisme
Déclaration préalable ou permis de construire pour changement de destination, conformité au PLU local, parfois autorisation d'enseigne.
ICPE
Régime de déclaration au-delà de seuils de stockage (combustibles, aérosols, produits frais réfrigérés), même si la plupart des dark stores restent sous les seuils.
Sécurité incendie
Désactivation du statut ERP, mais conformité aux règles Code du travail : désenfumage, issues de secours, sprinklage si surface ou charge calorifique le justifient.
Aménagements
Rayonnages haute densité, chambres froides positives/négatives, poste de picking ergonomique, vestiaires et sanitaires conformes Code du travail.
Une reconversion type prend 2 à 4 mois (instruction urbanisme + travaux) pour un coût compris entre 800 et 1 500 € HT/m² selon le niveau de réfrigération et d'automatisation, hors loyer.
Exemples concrets & retours d'expérience
Paris reste le terrain d'observation le plus dense : dans les 11e, 18e et 19e arrondissements, des dizaines d'anciens magasins (téléphonie, prêt-à-porter, restauration rapide) ont été transformés en dark stores entre 2020 et 2022, avant le tour de vis municipal de juillet 2022. À Amsterdam, Berlin ou Londres, les politiques municipales sont très différenciées : moratoires stricts dans certains arrondissements, tolérance ailleurs.
Une alternative gagne du terrain : le micro-fulfillment center hébergé dans une surface de supermarché existante (sous-location ou exploitation directe par l'enseigne). Avantages : pas de changement de destination, pas de tension nouvelle avec les riverains, mutualisation des flux logistiques. Carrefour, Monoprix et Picard ont massivement basculé sur ce modèle hybride en 2023-2024.
3. Tensions avec les riverains : conflits d'usage et gouvernance
Quelles nuisances concrètes ?
La concentration de l'activité logistique au pied des immeubles d'habitation crée quatre familles de nuisances bien documentées : bruit (flux continu de vélos et scooters, livraisons nocturnes, bips de recul des utilitaires), occupation de l'espace public (stationnement sauvage, encombrement des voies cyclables et trottoirs), concurrence perçue déloyale envers les épiceries et commerces de quartier, et dégradation de la qualité de vie (va-et-vient 24h/24, gestion des déchets, odeurs liées aux produits frais).
Mobilisations citoyennes & recours juridiques
Les collectifs de riverains se sont structurés rapidement : pétitions, interpellation des élus locaux, recours en référé devant le tribunal administratif. À Paris, plusieurs dizaines de procédures de fermeture ont été engagées entre 2021 et 2023 — la plupart sur le fondement du changement de destination non autorisé, l'opérateur exploitant un local resté juridiquement "commerce" alors qu'il fonctionnait comme entrepôt.
La jurisprudence administrative s'est progressivement stabilisée : les juges valident les arrêtés de fermeture dès lors que la mairie démontre l'usage effectif d'entrepôt (absence de clientèle accueillie, flux logistiques dominants). Le rôle des associations de commerçants reste ambigu, oscillant entre opposition frontale et opportunisme commercial (partenariats avec les opérateurs survivants).
Réponses des pouvoirs publics & voies de compromis
Les villes ont d'abord répondu par des moratoires ou interdictions ciblées : Paris a clarifié en juillet 2022 que les dark stores relèvent du statut d'entrepôt et doivent être traités comme tels dans le PLU ; Amsterdam a interdit l'ouverture de nouveaux sites en 2022 ; New York a imposé un encadrement strict via le zoning.
Côté profession, la FEVAD et les acteurs survivants ont publié des chartes de bonnes pratiques : horaires d'exploitation encadrés (souvent 7h-23h), charte acoustique, gestion des flux livreurs, intégration de vitrines animées pour préserver l'ambiance commerçante. Vers un dark store "acceptable", donc — à condition que le cadre réglementaire suive.
Conclusion : vers une logistique urbaine régulée
L'essor des dark stores aura été le révélateur d'un angle mort de l'aménagement urbain : la logistique de proximité, longtemps invisible, est devenue un sujet politique. Entre la promesse de service au consommateur, l'opportunité immobilière offerte par la vacance commerciale et la défense de la qualité de vie résidentielle, les villes inventent un nouvel équilibre — plus régulé, moins permissif, mais probablement plus durable.
Vous cherchez un entrepôt urbain ou un local logistique adapté à votre activité quick commerce, micro-fulfillment ou last mile ? Consultez nos annonces d'entrepôts à louer ou à vendre ou contactez nos experts pour une recherche sur mesure.
FAQ — Dark stores & entrepôts urbains
Qu'est-ce qu'un dark store exactement ?
Un dark store est un mini-entrepôt urbain, généralement de 150 à 400 m², dédié exclusivement à la préparation de commandes pour la livraison rapide (moins de 30 minutes). Contrairement à un commerce classique, il n'accueille pas de clientèle sur place — d'où le terme "dark" (vitrine éteinte ou occultée).
Les dark stores sont-ils légaux en France ?
Oui, à condition de respecter leur statut juridique réel d'entrepôt. Depuis la clarification de 2022, l'exploitation d'un dark store dans un local classé "commerce" au PLU constitue un changement de destination irrégulier, susceptible de faire l'objet d'un arrêté de fermeture par la mairie.
Comment ouvrir un dark store ?
Trois étapes clés : sélectionner un local conforme au PLU (zone autorisant l'entrepôt), déposer une déclaration préalable ou un permis de construire pour changement de destination, et vérifier les obligations ICPE selon les produits stockés (notamment pour les produits frais, surgelés et aérosols).
Quelle surface faut-il pour un dark store ?
La fourchette standard se situe entre 150 et 400 m². En dessous, le nombre de SKU stockable devient insuffisant pour répondre à la demande ; au-delà, la rentabilité au m² chute et le local relève davantage d'un micro-fulfillment center que d'un dark store de proximité.
Quelle différence entre dark store et micro-fulfillment center ?
Le micro-fulfillment center est généralement plus grand (500 à 2 000 m²), souvent automatisé, et adossé à un point de vente existant (supermarché). Le dark store est plus petit, en pied d'immeuble urbain, et fonctionne en autonomie. Les deux modèles convergent depuis 2023.